新能源新车保险费用上涨原因分析与车主应对策略解析
2026-09-17
最近不少刚提了新能源车的朋友跟大车车吐槽:车价降了,保费却没降,甚至比去年还贵。一台15万级的纯电新车,首年保费动辄五六千,比同价位燃油车高出30%以上。这背后不是保险公司"乱收费",而是有一套精算逻辑在起作用。
保费上涨的核心推手:赔付率与维修成本
新能源车的出险率和单次赔付金额,确实比燃油车高出一截。行业数据显示,新能源车整体出险率约为燃油车的1.3倍,而单次事故的平均赔付金额高出约20%-40%。原因集中在两点:一是新车车主中新手比例高,驾驶经验不足;二是新能源车的核心部件——电池包、激光雷达、一体化压铸车身——维修门槛极高。
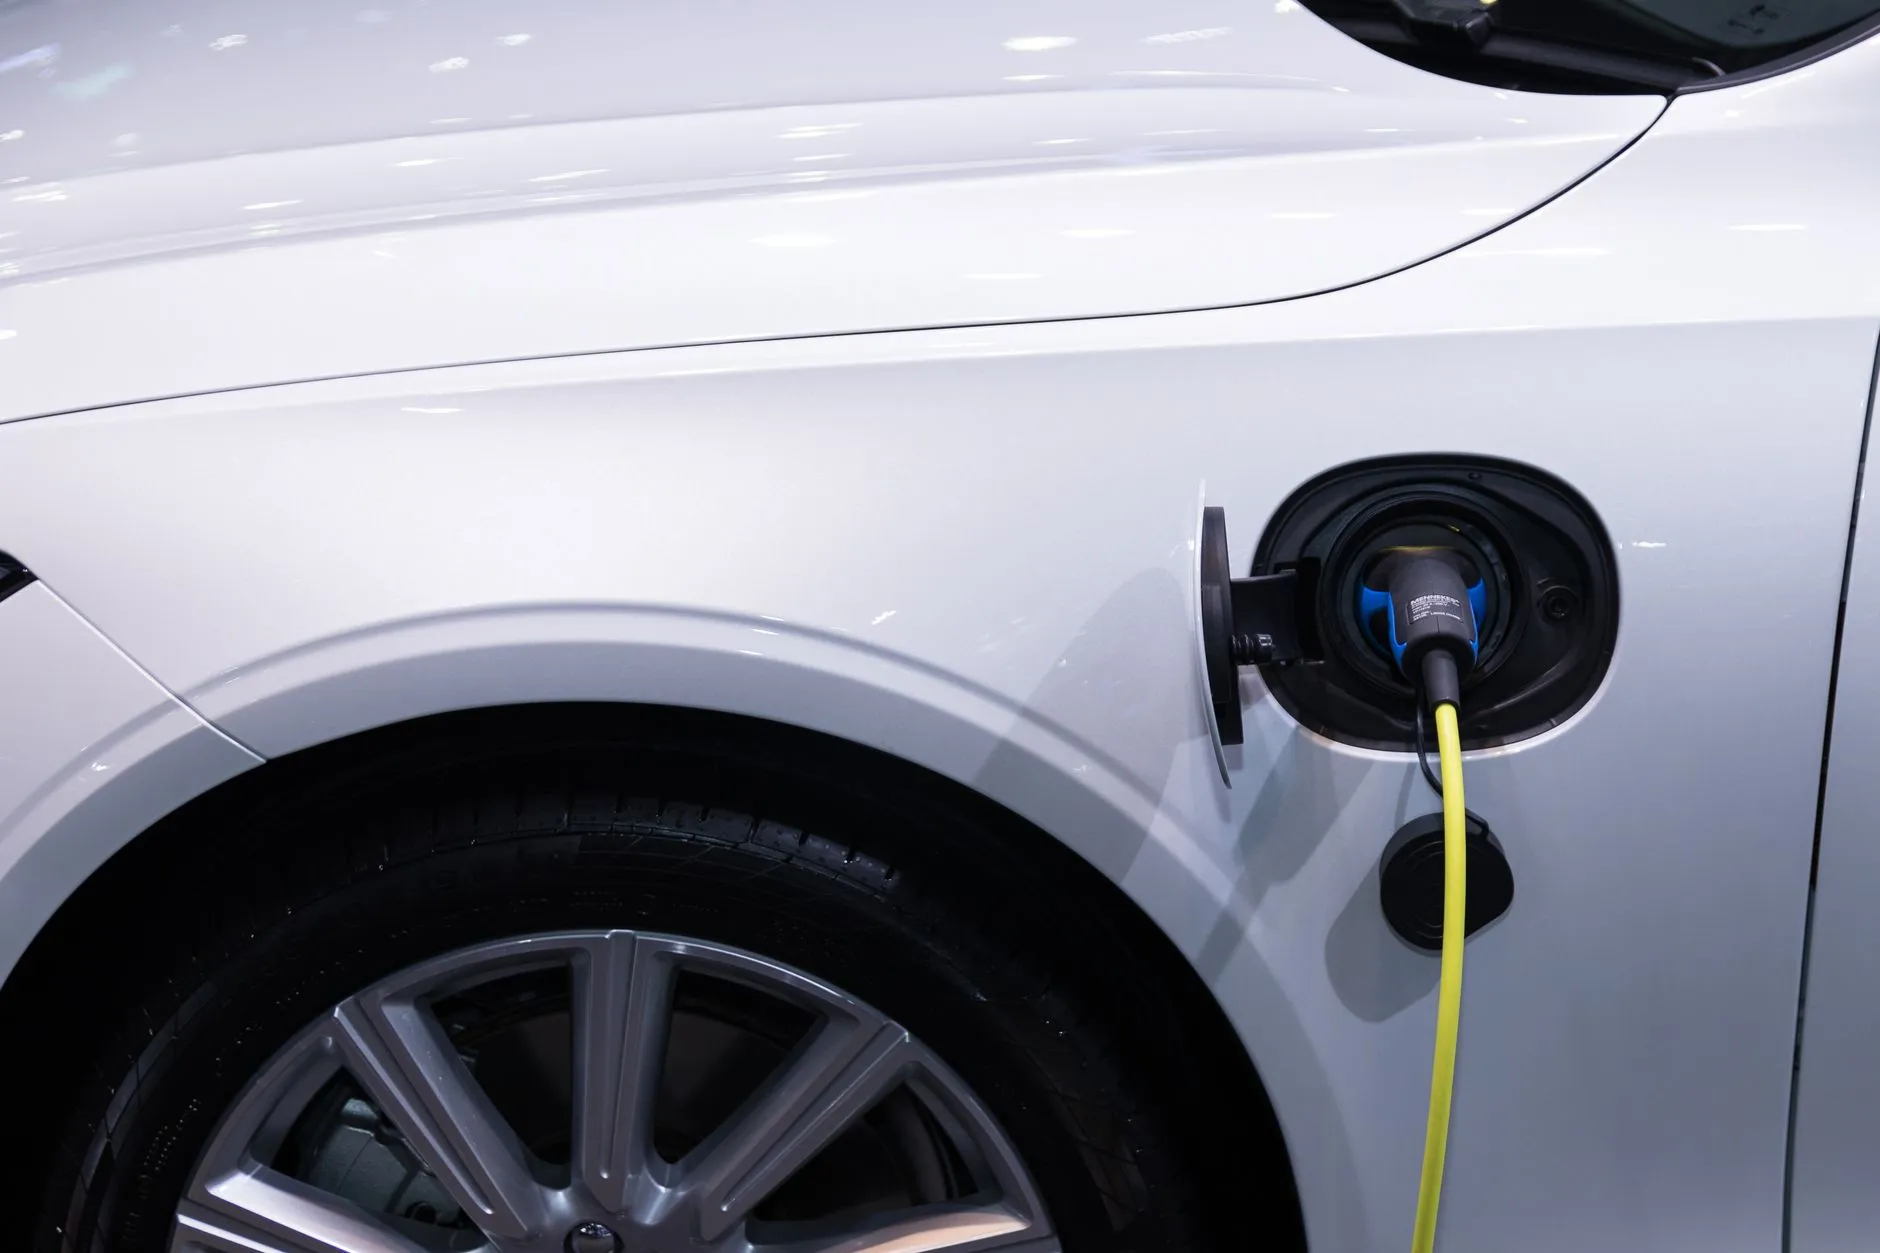
以电池包为例,一旦底盘发生托底碰撞,即便外观无损,电池包内部结构也可能受损。多数车企的维修政策是"只换不修",一块60kWh的电池包更换费用轻松突破5万元,占到车价的1/3。保险公司面对这种赔付结构,只能通过提高保费来平衡风险池。
维修渠道垄断与配件定价
燃油车时代,车主可以去4S店,也可以去第三方修理厂,配件有原厂件、副厂件、拆车件多种选择。新能源车目前几乎没有这个空间。三电系统的维修授权高度集中在厂家手中,第三方修理厂拿不到诊断协议和原厂配件,导致维修价格缺乏竞争。
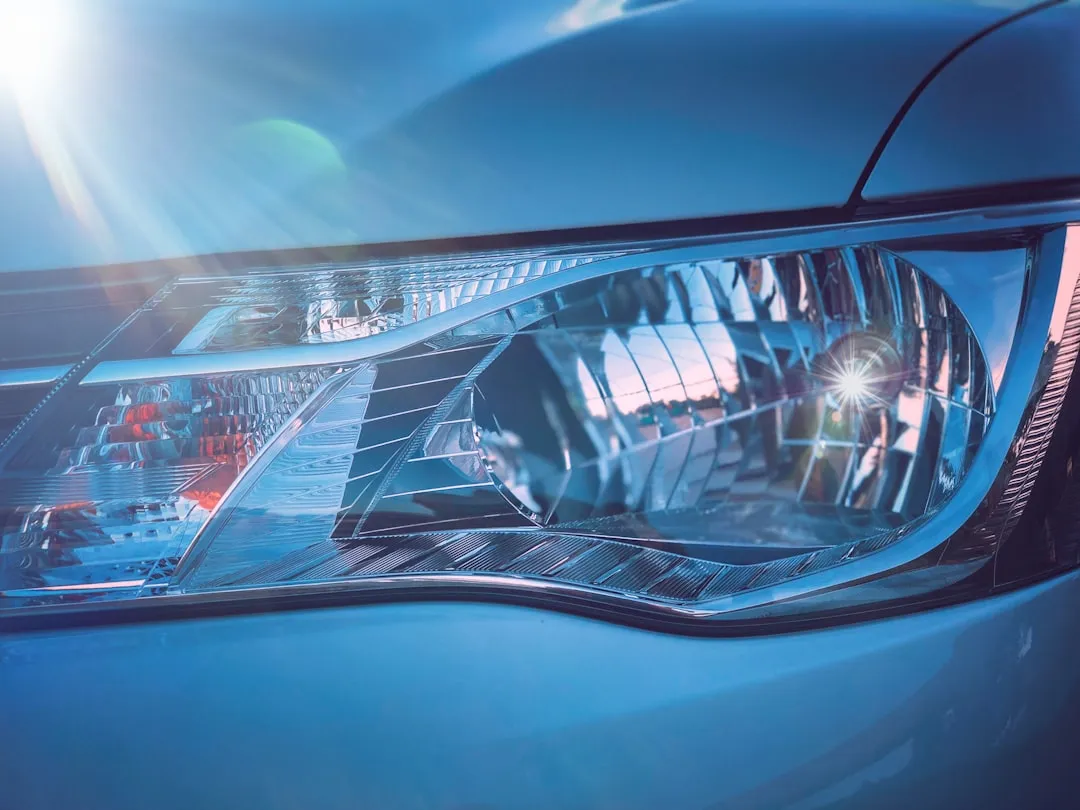
这直接推高了保险公司的赔付成本。一台20万的新能源车,更换一个前大灯总成的费用可能是燃油车的2-3倍,因为灯组集成了摄像头、雷达和传感器。这些汽车知识,普通车主在买车时很少被告知,等到续保时才感受到压力。
车主的实操应对策略
面对保费上涨,车主并非只能被动接受。以下几个方法经过实测有效:
- 调整险种组合:新能源车建议必买三者险(建议200万以上)和车损险,但划痕险、玻璃险等附加险可根据用车环境取舍。地下车库通勤为主的车主,划痕险性价比偏低。
- 善用厂家保险补贴:不少新能源品牌在购车时会赠送首年保险或提供保费补贴,续保时也可能有官方合作保险的折扣,记得主动询问。
- 保持良好出险记录:连续未出险年份的保费折扣系数最低可到0.5以下,小剐蹭建议自费维修,避免因小失大。
- 关注汽车改装对保费的影响:涉及电路、底盘、外观的改装可能导致保险公司拒赔或加费,改装前务必确认条款。
数据对比:燃油车vs新能源车保费差异
以15万元价位段为例,一辆合资燃油车首年保费约4200元,同价位纯电车型首年保费约5800-6500元,差额在1600-2300元之间。到了第三年,如果燃油车无出险,保费可降至2800元左右;新能源车即便无出险,保费也大多在4000元上下。这个差距在养车总成本中占比不算小,购车预算规划时需要提前纳入考量。
大车车建议,选购新能源车时,除了关注车价和续航,也把保险成本纳入用车知识的必修课。保费高低与车型的零整比、维修网络成熟度直接相关,选车时多问一句"这车保费大概多少",往往能省下真金白银。