燃油车与新能源车保险费用差异对比及投保方案选择指南
2026-09-25
刚提了新车的朋友常问:同样15万的车,为什么新能源车保费比燃油车贵两三千?这背后不是保险公司随便定价,而是精算模型对风险结构的真实反映。理解这套逻辑,无论你开的是燃油车还是新能源,都能在续保时做出更聪明的选择。
保费差异的底层逻辑:风险池不同
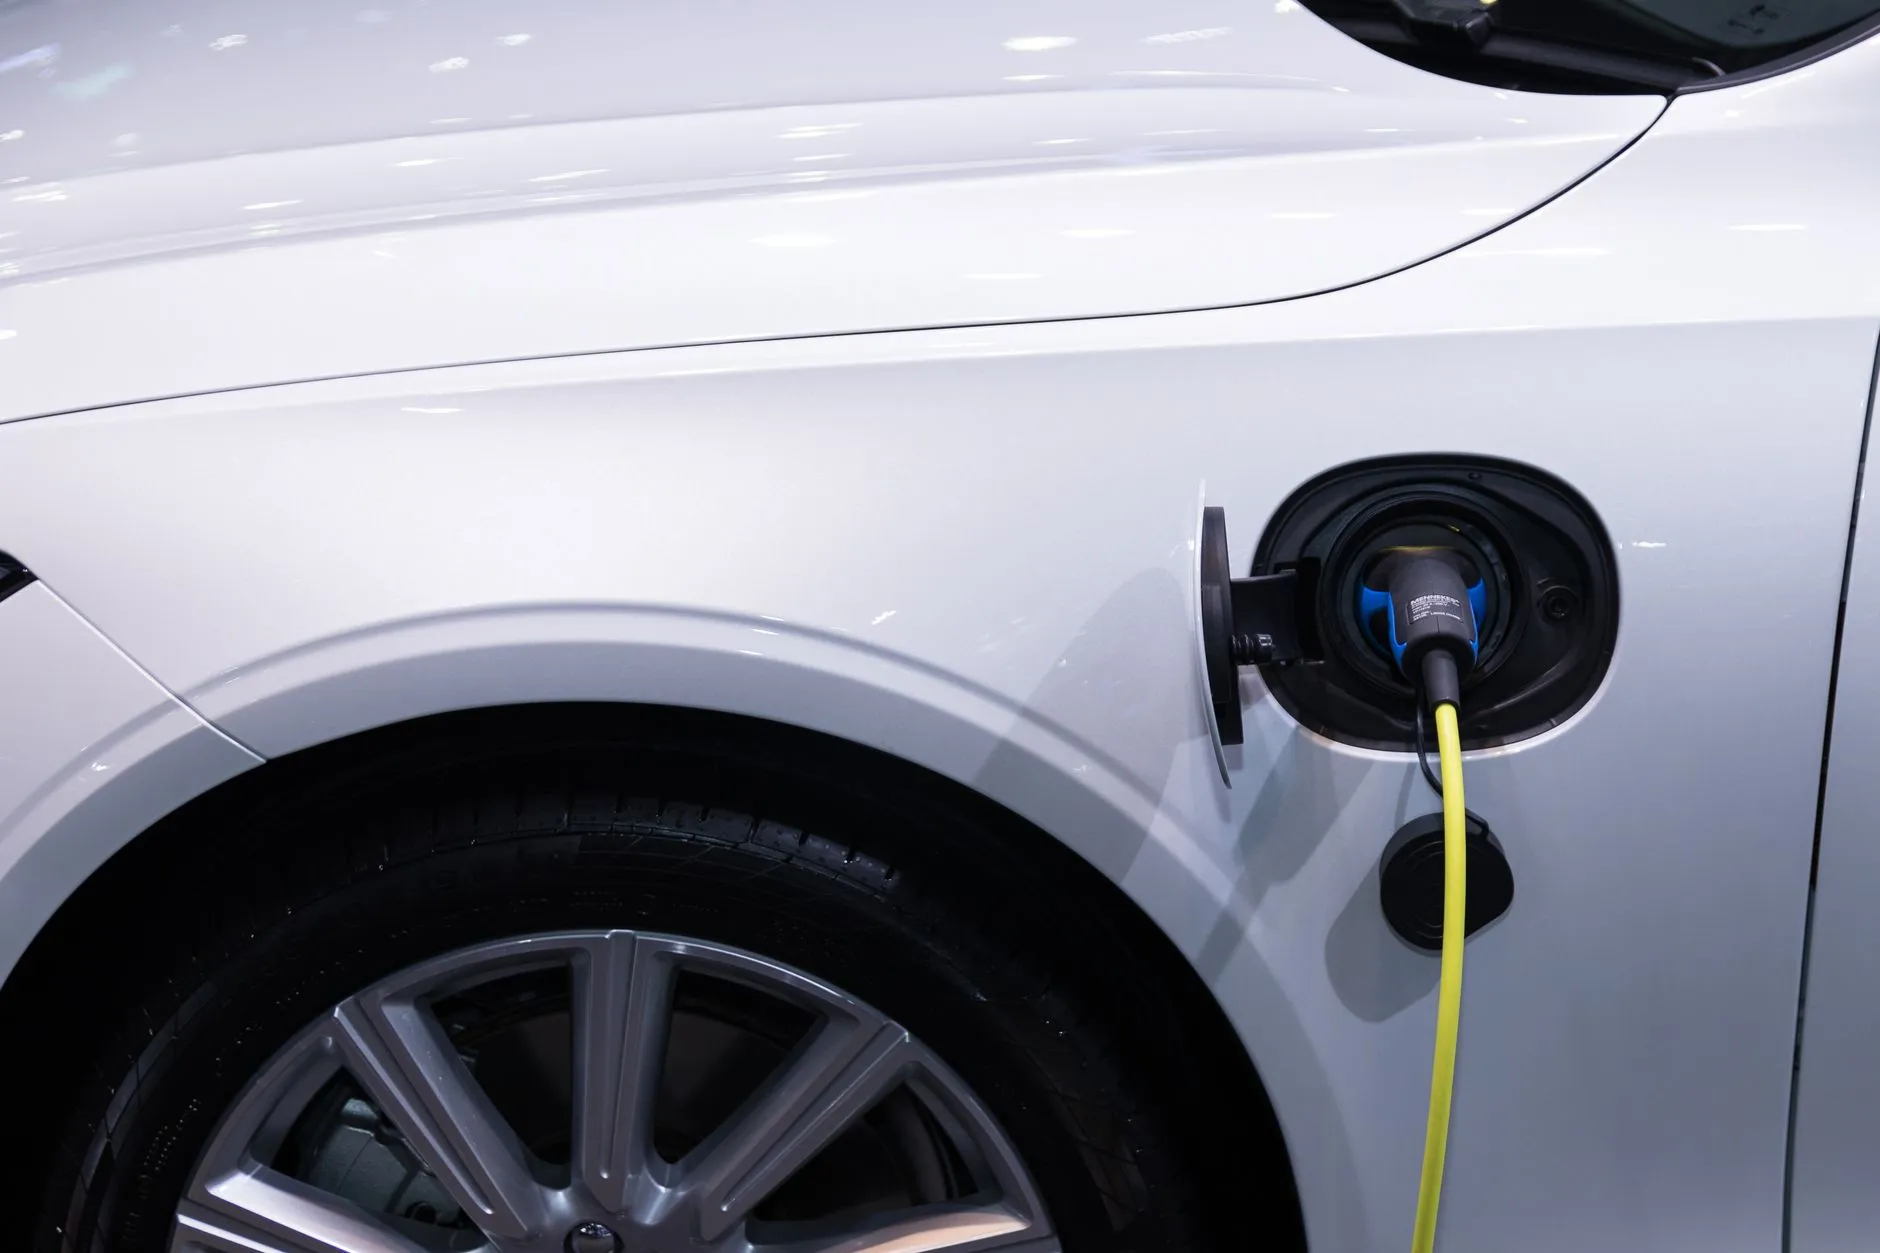
燃油车的保险定价跑了十几年数据,维修网络成熟、配件价格透明、出险概率稳定。新能源车则相反,三电系统(电池、电机、电控)占整车成本60%以上,一旦托底或碰撞伤及电池包,往往不是修而是换。一块60kWh的电池包报价6-8万,接近车价一半,保险公司自然要把这部分预期损失摊进保费。
另一个隐性因素是汽车改装生态。燃油车改包围、改排气很常见,但极少影响保险定损;新能源车哪怕只是加装非原厂行车记录仪,若走线不当导致线路故障,厂家可能拒保三电,保险公司也会把这部分不确定性计入费率。
交强险与商业险的拆分对比
交强险两者差距不大,新能源车首年950元,燃油车950元(6座以下)。真正拉开差距的是商业险:
- 车损险:新能源车普遍比同价位燃油车高20%-35%。以15万车型为例,燃油车车损险约2200元,新能源车约2800-3000元。
- 三者险:200万保额下,两者差价不足100元,基本持平。
- 附加险:新能源车常被推荐外部电网故障险和自用充电桩险,合计300-500元,燃油车无此项。
投保方案怎么选才不花冤枉钱
燃油车老司机可以走交强+三者200万+车损的经典组合,驾龄长、里程少的话,车损险甚至可以权衡是否放弃。新能源车则建议把车损险作为底线,因为电池磕碰风险无法自担。
具体操作上,续保前做三件事:一是查自己近三年出险记录,无出险的话无赔款优待系数能降到0.6;二是对比厂家直营保险和传统保险公司,部分新能源品牌推出的蔚来服务无忧类产品打包了保养和保险,折算下来更划算;三是确认养车成本,比如是否包含免费道路救援和代步车服务,这些隐性价值常被忽略。
被忽视的折旧与残值因素
燃油车五年残值率约45%-50%,新能源车因电池衰减和技术迭代,残值率可能只有30%-35%。这意味着同样开五年,新能源车实际损失更大,车损险的保额每年下调幅度也更陡。投保时按补贴前还是补贴后价格确定保额,直接关系到全损能赔多少,这一点很多用车知识帖里都没讲透。
掌握这些汽车知识,你就能在续保时主动要求剔除不必要的附加险,或者用汽车改装前的原厂状态去争取更低保费。保险不是越全越好,而是匹配你的真实风险敞口。大车车建议每年续保前花半小时重新评估一次,省下的可能就是一次小保养的钱。