新能源汽车保险费用上涨背后的行业逻辑与成本结构分析
刚提了新车的朋友最近续保时发现,同样二十万出头的车,新能源车保费比燃油车贵了将近两千块。这不是个别现象——过去两年,新能源车均保费从四千多涨到六千以上,部分车型甚至翻倍。保费上涨背后,不只是保险公司"想多赚",而是一整套成本结构在起作用。
为什么新能源车险比燃油车贵?
核心矛盾在于维修成本。燃油车撞了保险杠,钣金喷漆几百块搞定;新能源车同样位置受损,可能连带激光雷达、毫米波雷达一起报废。这些传感器单价动辄三五千,且多数安装在保险杠内侧,轻微碰撞就触发更换。
更棘手的是车身结构。一体化压铸技术降低了制造成本,却让事故后的维修选项从"钣金修复"变成"整体更换"。某品牌后底板一体压铸件更换费用超过四万元,占车价近两成。
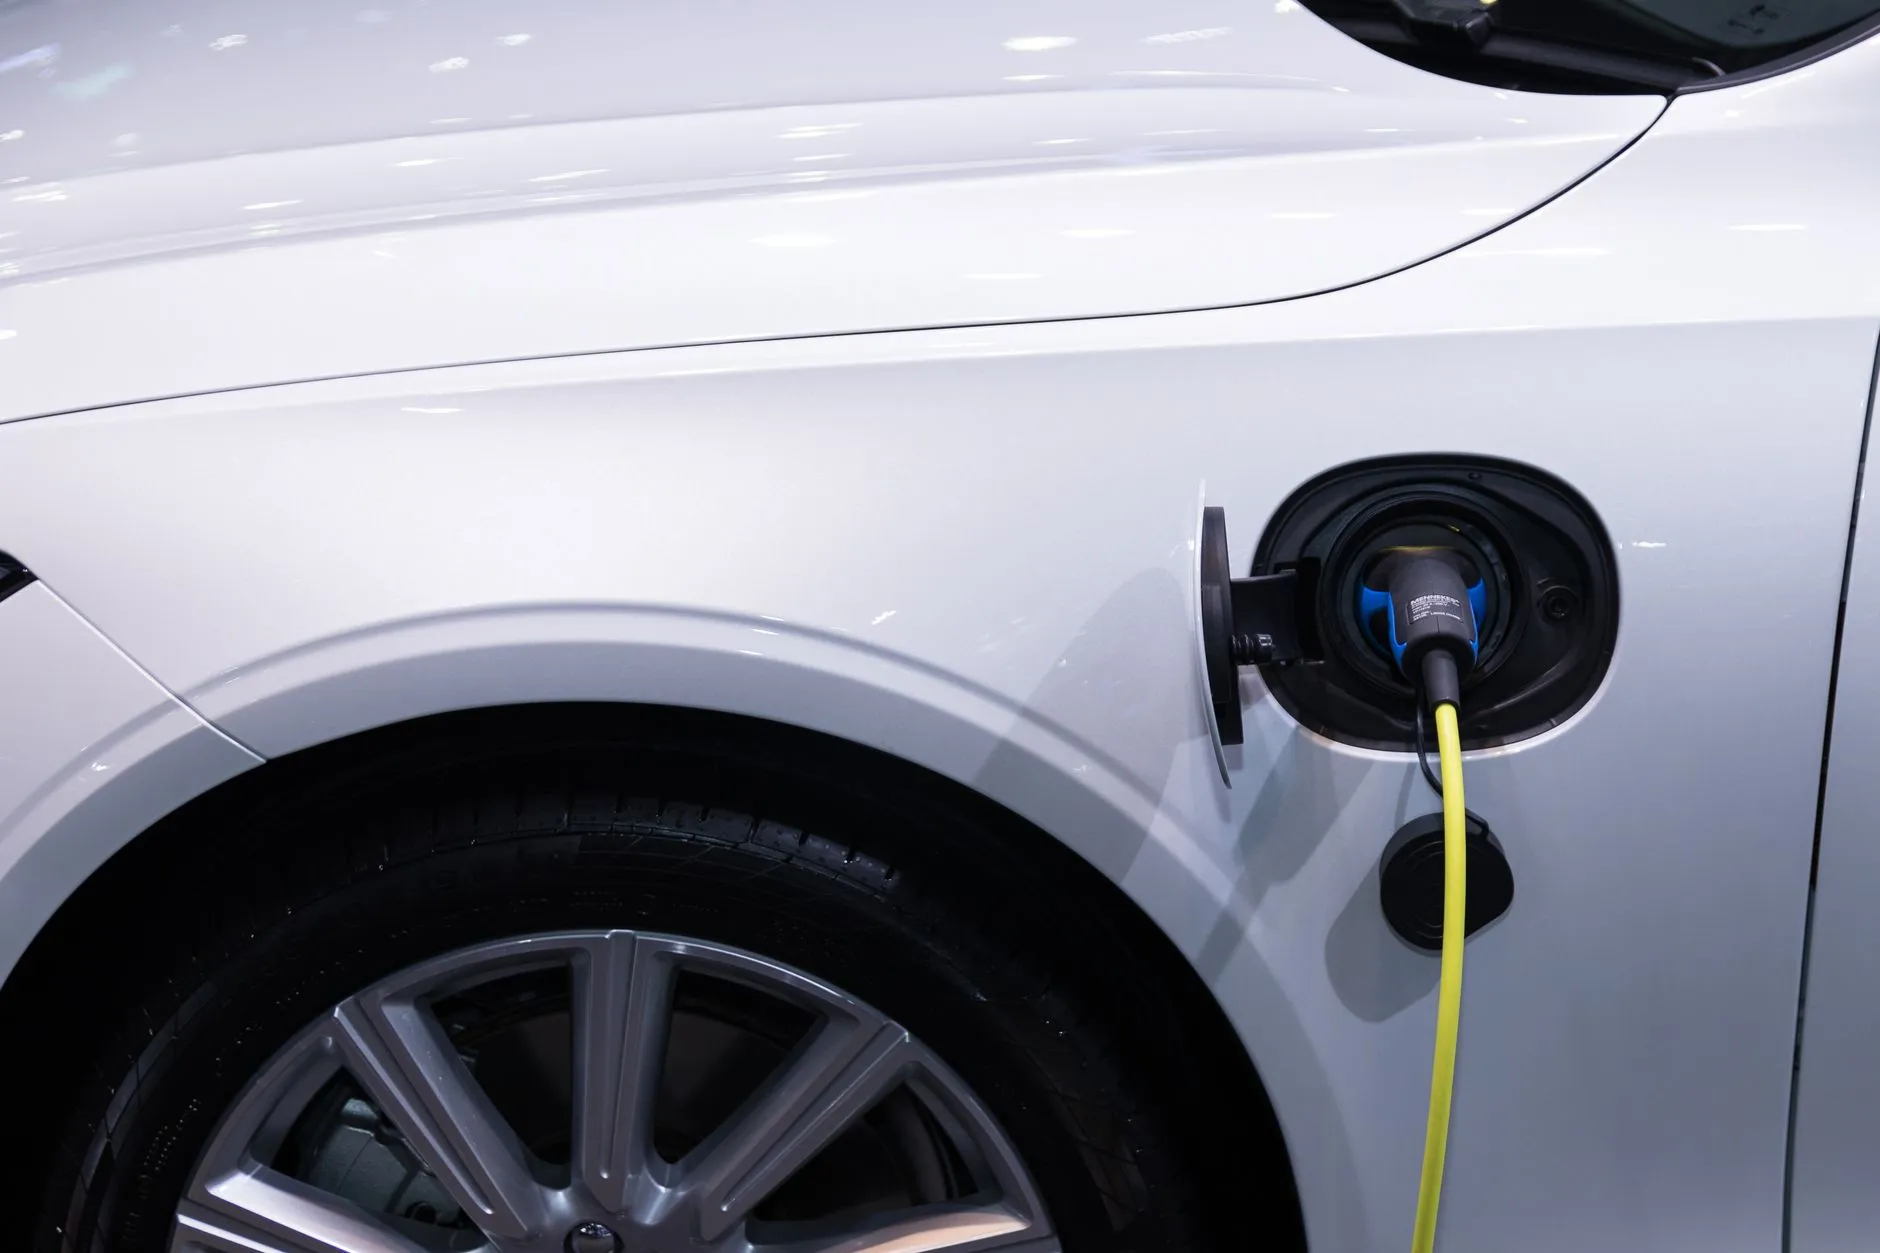
保险定价的底层逻辑正在重构
传统车险定价看车型、车龄、出险记录。新能源车还得加三个变量:
- 三电系统风险:电池包受损后的热失控概率,直接推高自燃险费率
- 智能硬件密度:传感器越多,单次事故赔付金额越高
- 维修渠道垄断:多数品牌要求授权网点维修,副厂件流通受限,工时费缺乏竞争
保险公司在这类数据积累上不过三五年,定价模型远未成熟。为了对冲不确定性,只能先按较高费率试水。这跟当年涡轮增压车型刚普及时保费上浮是一个道理。
养车环节哪些动作能拉低保费?
从用车知识角度看,有几件事直接影响次年保费:
- 避免小事故频繁报案。一次出险可能让次年保费上浮25%,两次以上部分公司直接拒保
- 涉及汽车改装时,尤其是改动电路、加装大功率设备,务必确认是否影响保险条款——私自改电路导致的自燃,保险公司有权拒赔
- 部分车企推出的UBI车险按里程和驾驶行为定价,年行驶不足一万公里的用户能省下两到三成
行业层面也在动。中保研正在推动新能源车专属碰撞测试标准,把电池包防护和维修经济性纳入评级。监管层则引导车企开放维修技术信息,打破授权渠道的配件垄断。这两个方向一旦落地,保费曲线会在两到三年内趋于平缓。
对普通车主来说,理解保费的构成逻辑,比单纯抱怨"又涨价了"更有用。选车时把零整比和传感器布局纳入考量,养车过程中控制出险频率,才是应对保费上涨的务实策略。