新能源汽车保险费用与传统燃油车险种的差异对比分析
刚提了新能源新车的朋友,往往在续保时会被报价单吓一跳——同样二十万出头的车,保费比燃油车贵出两三千块是常事。这不是保险公司乱开价,背后是风险定价逻辑的根本差异。大车车在日常为用户提供养车咨询时,发现很多人对这笔钱花在哪并不清楚,今天就把新能源车险和传统燃油车险的差异拆开来讲。
保费差在哪?从车损险的定价逻辑说起
传统燃油车的车损险,核心风险是碰撞维修,配件供应链成熟,副厂件、拆车件流通充分,维修成本可控。新能源车则完全不同——电池包占整车成本40%甚至更高,且多数品牌采用一体化压铸车身和CTC电池底盘一体化技术,一旦底盘受损,往往需要整体更换电池包,单次理赔金额动辄数万元。
另一个隐性因素是新能源车的出险率。行业数据显示,新能源车出险率比燃油车高出约10-15个百分点,原因包括年轻车主占比高、单踏板模式适应期事故多、智能驾驶辅助误判等。出险率高,保费自然水涨船高。
险种结构:新能源车多出来的那些项目
燃油车险种相对固定:交强险、车损险、三者险、座位险。新能源车在此基础上,多了几个专属或强烈建议附加的险种:
- 外部电网故障损失险:充电时因电网电压异常导致车辆损坏,这个燃油车根本没有对应场景
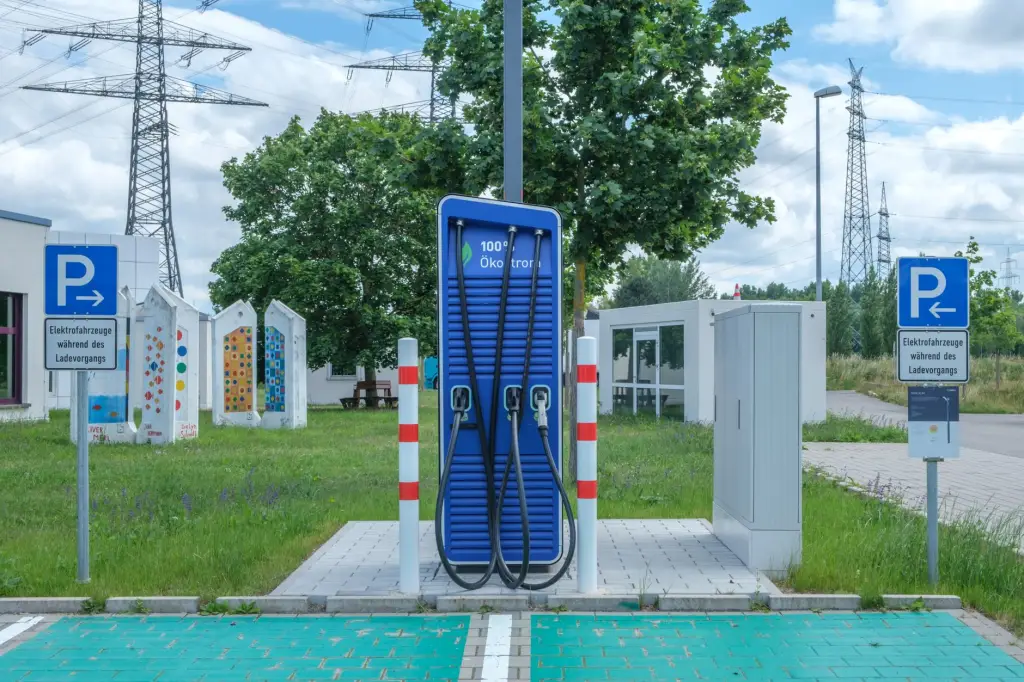
- 自用充电桩损失险及责任险:家充桩被雷击、被盗或造成他人损失时的保障
- 电池单独险:部分保险公司对电池衰减、热失控提供独立保障,但保费不低
这些附加险种让新能源车险的保费基数天然高于燃油车。以一台20万级纯电轿车为例,全险保费普遍在6500-8000元区间,而同价位燃油车通常4500-5500元就能拿下。
用车知识与实践建议:怎么把保费降下来
搞清楚差异之后,用车知识就能派上用场了。大车车建议从三个方向入手:
- 驾驶行为绑定:不少保险公司推出UBI(基于使用行为的保险),急加速、急刹车频次低的车主可获得15%-30%的保费折扣
- 合理调整三者险额度:新能源车提速快,城市道路事故后果往往更严重,三者险建议不低于200万,但也不必盲目上500万
- 改装需谨慎:涉及汽车改装时,尤其是改动电路、加装大功率电器,必须提前告知保险公司,否则出险后可能被拒赔
从趋势看,随着电池维修技术成熟和第三方维修体系建立,新能源车险费率正在逐步回归理性。部分车企也开始涉足保险经纪,用车辆数据做精准定价。对车主而言,理解险种差异、养成良好驾驶习惯,才是控制保险成本的长期解法。大车车会持续跟踪各品牌车险政策变化,帮你在养车这件事上少花冤枉钱。