新能源新车保险费用与传统燃油车的差异对比及投保建议
提了新能源新车的朋友,十有八九在续保时被报价“刺”过一下。同样二十万出头的车,燃油车商业险四千出头能拿下,纯电车型却常常奔着六千甚至更高。这多出来的钱到底花在哪儿了?作为一名在养车一线摸爬滚打多年的编辑,今天就把新能源车险的定价逻辑和投保门道讲透。
保费差异的根源:修车逻辑完全不同
传统燃油车的车损险定价,核心参考的是车辆购置价和零整比。而新能源车险的费率模型里,多了一个关键变量——三电系统的维修成本。电池包一旦托底受损,很多时候厂家不给修单颗电芯,直接要求整包更换。一块60度电的磷酸铁锂电池包,物料加工时报价普遍在5到8万元,占到车价的三四成。保险公司面对这种赔付风险,基础保费自然水涨船高。
另外,新能源车的汽车知识体系里有个容易忽略的点:一体化压铸车身和激光雷达等智能硬件的普及,让轻微碰撞的维修成本大幅上升。一个带激光雷达的前保险杠总成,更换费用可能过万,而燃油车同位置可能两三千就搞定。
投保实操:哪些险种必须买,哪些可以省
面对新能源车险,盲目照搬燃油车方案容易花冤枉钱。结合大量车主的实际出险案例,建议按以下优先级配置:
- 交强险+车损险:必买。车损险已默认包含自燃、电池起火等责任,这是新能源车最核心的保障。
- 第三者责任险:建议300万起步。新能源车加速快、车重更大,一旦涉及人伤赔付,200万额度可能捉襟见肘。
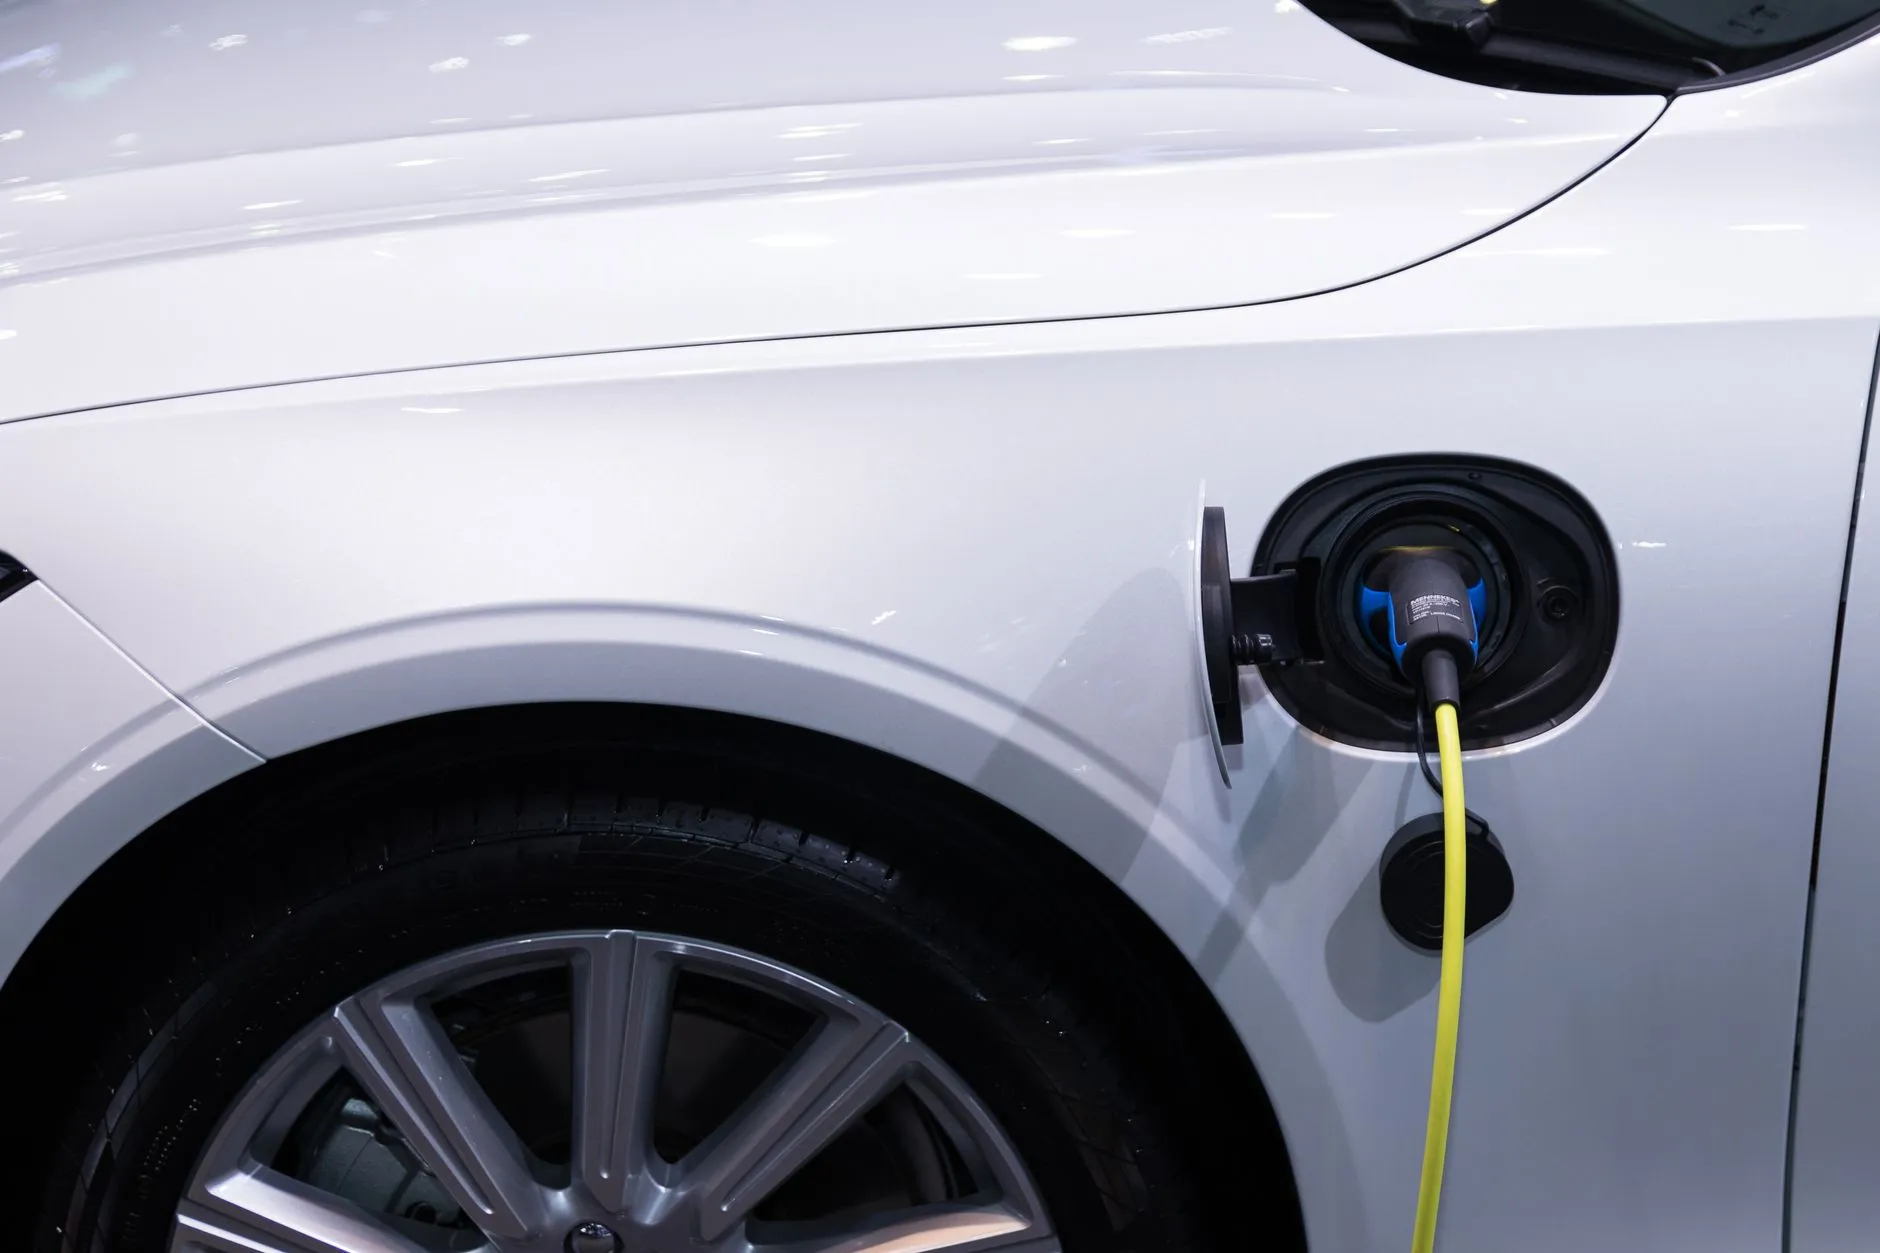
- 外部电网故障损失险:经常用公共快充桩的车主建议加上,保费几十块,能覆盖充电时因电网异常导致的车辆损坏。
- 划痕险:新车第一年可考虑,但若已有汽车改装计划(如贴改色膜),划痕险对膜本身不赔,需额外投保新增设备险。
数据对比:同价位车型保费差多少
以指导价22万元左右的两类车型为例,在相同投保方案(车损+300万三者+座位险)下,燃油车首年商业险约4300元,纯电车型约6100元,插混车型约5200元。差距在第二年若未出险会逐步收窄,但纯电车型整体仍高出15%—25%。
值得注意的是,部分车企推出的新能源专属保险或与保险公司定制的打包方案,会针对电池健康度给予费率优惠。续保前多问一句厂家APP里的保险入口,往往比直接找代理人便宜几百块。
日常用车知识里,保持良好驾驶记录依然是压低保费最有效的手段。新能源车险的NCD系数同样跟出险次数挂钩,连续三年不出险,保费折扣能到四折左右。与其纠结首年贵了几百,不如把安全驾驶当成最划算的养车投资。