新能源车险与传统车险的保障差异及投保方案选择指南
不少车主在提了新车之后发现,同样价位的燃油车和纯电车,保单价格能差出三四千元。这不是保险公司随意定价,而是两者在风险结构上存在本质区别。与此同时,关于新能源车险"保什么、怎么赔、值不值得买"的讨论也越来越多。这篇文章从技术原理到投保策略,把这件事讲清楚。
一、为什么新能源车险贵?从风险结构说起
传统车险的定价核心围绕发动机、变速箱和车身结构展开,经过几十年数据积累,赔付模型已经非常成熟。而新能源车的核心成本集中在动力电池包上,一块60kWh的三元锂电池组,更换费用通常在6-10万元,占到整车价值的40%甚至更高。
更关键的是,电池包的损伤判定标准与发动机完全不同。燃油车托底磕碰,检查油底壳和管路即可;电动车托底,哪怕外观无损,电池包内部电芯可能已发生形变,存在热失控隐患。保险公司为此承担的风险敞口更大,保费自然上浮。
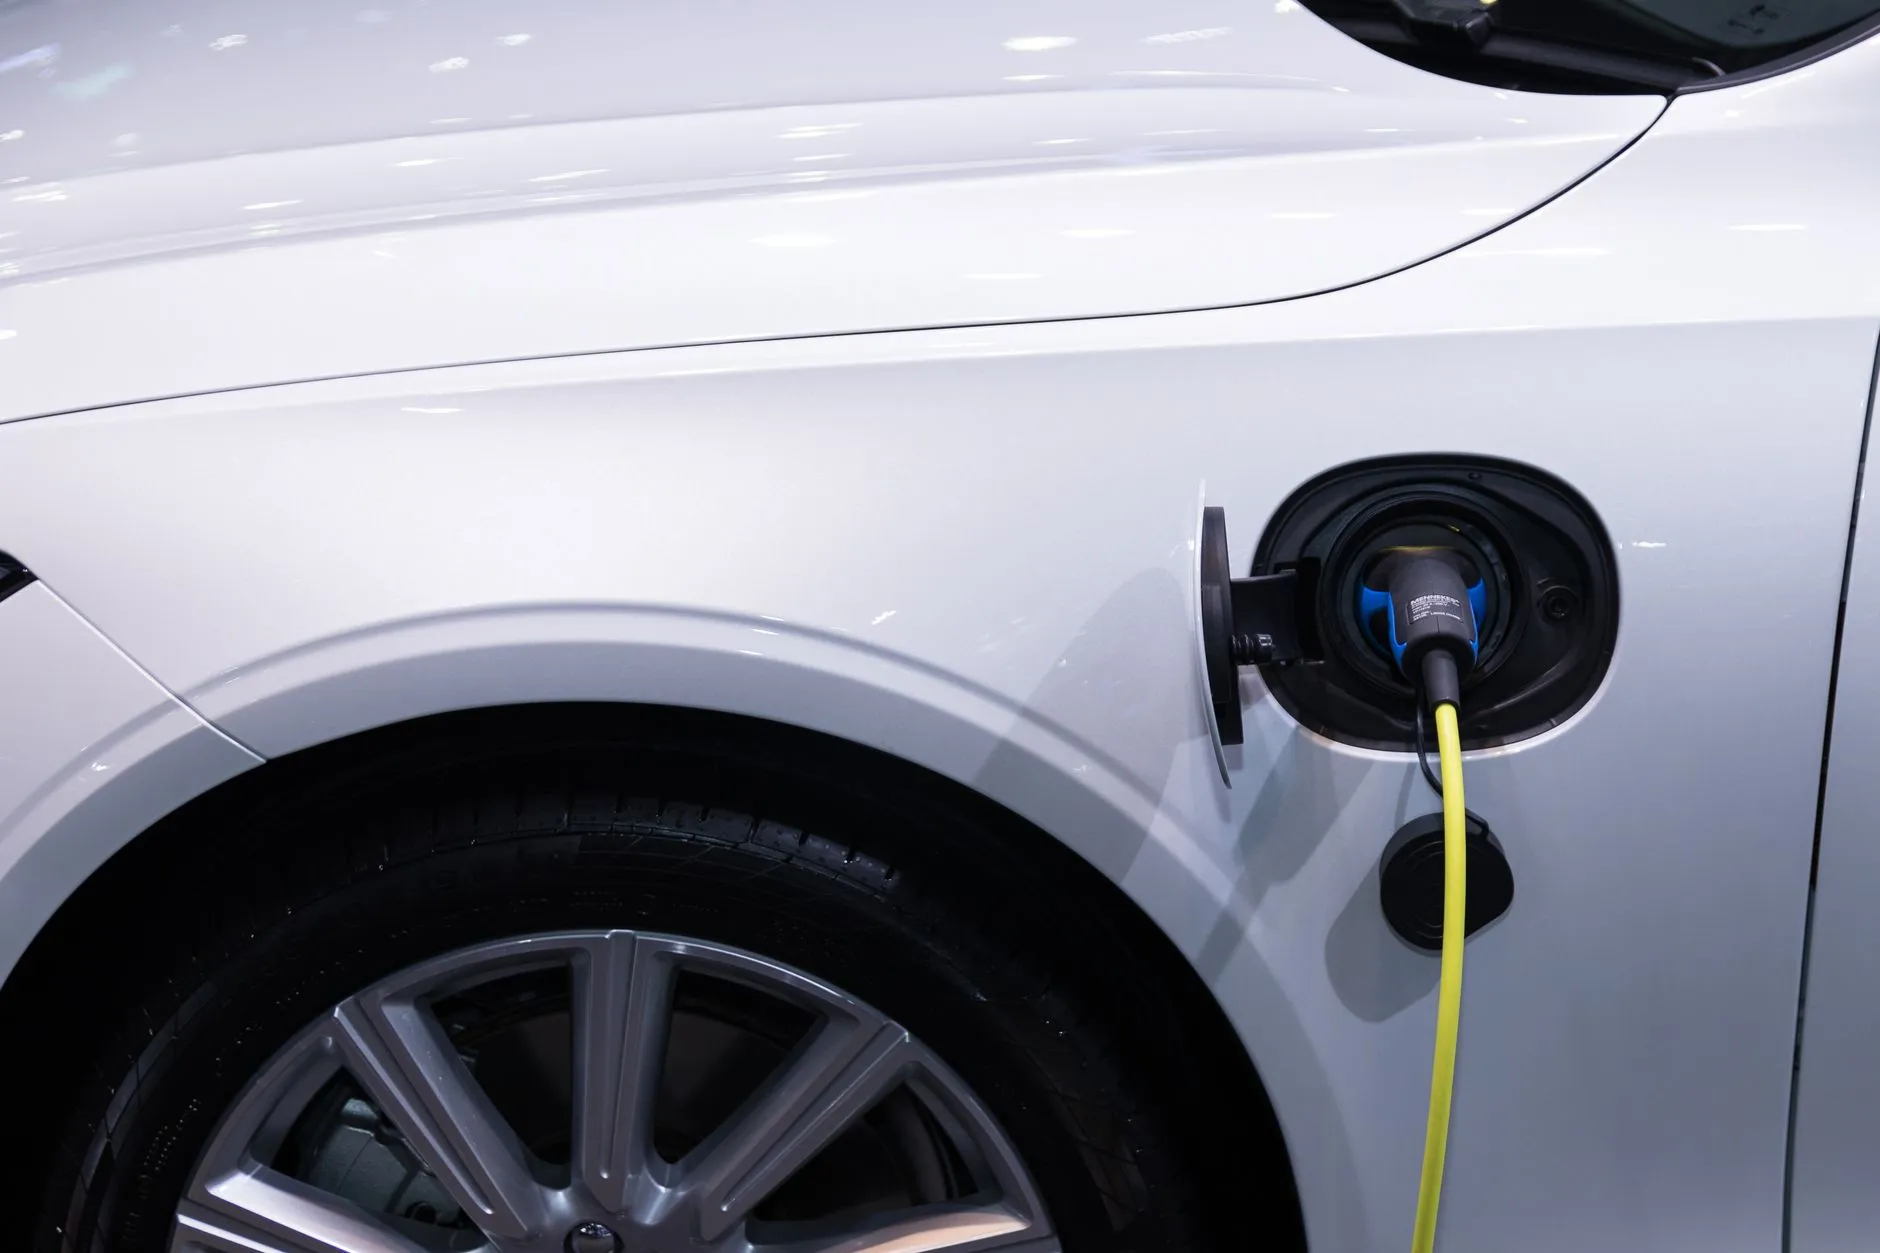
二、保障范围的核心差异
2021年底银保监会发布《新能源汽车商业保险专属条款》后,新能源车险有了独立体系。与传统车险相比,差异主要体现在三个方面:
- 外部电网故障损失险:充电时因电网电压异常导致车辆损坏,传统车险不赔,新能源专属险可覆盖。
- 自用充电桩损失及责任险:家充桩被雷击、被盗或造成他人损失,属于新增保障项。
- 电池及储能系统专项保障:电池自燃、碰撞后电池损坏,在专属条款下有明确的赔付路径,而非笼统归入"车辆损失"。
反过来,传统车险中的发动机涉水险在新能源车上完全失去意义,因为纯电车没有进气系统,不存在进水熄火的问题。这也是部分车主觉得"保费涨了但保障没感觉多"的原因——旧险种被替换,新险种尚未被充分理解。
三、投保方案怎么选?分场景给建议
投保不是越全越好,也不是越省越好。结合用车知识和实际场景,可以分三类:
- 城市通勤+家充桩:交强险+车损险+三者险(200万)+外部电网故障险+充电桩险。家充桩是高频使用设备,充电桩险的杠杆率很高,建议保留。
- 无家充桩、依赖公共快充:可适当降低充电桩相关险种,但三者险建议提到300万。公共充电场景下车辆周边人员流动大,责任风险更高。
- 涉及汽车改装:任何涉及电路、电池管理系统的改装,必须提前告知保险公司。私自加装大功率设备导致的自燃,保险公司有权拒赔。
另外提醒一点:新能源车的养车成本虽然日常低于燃油车,但保险费用在总持有成本中的占比明显更高。购车前把保费纳入预算,比提车后再调整预期要理性得多。
保费定价正在从"看车价"转向"看数据"。部分保险公司已开始根据驾驶行为、充电习惯进行差异化定价。对车主来说,安全驾驶不仅省油省电,也在实实在在省保费。